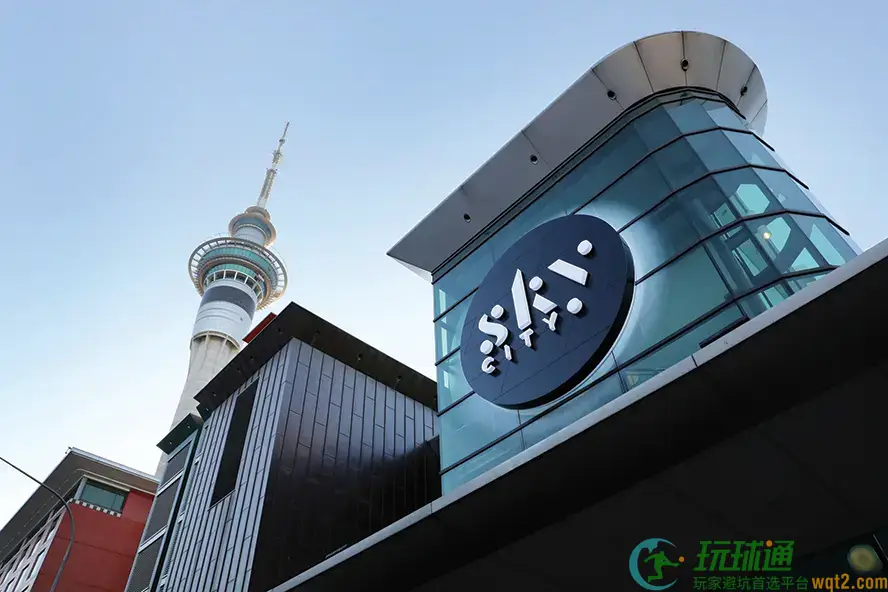
SkyCity Entertainment Group 是本周获确认可申请纽西兰网上赌场牌照的 11 间机构之一。不过投资机构 Forsyth Barr 提醒,该项目净现值或接近零,内部回报率大致与资金成本相若。
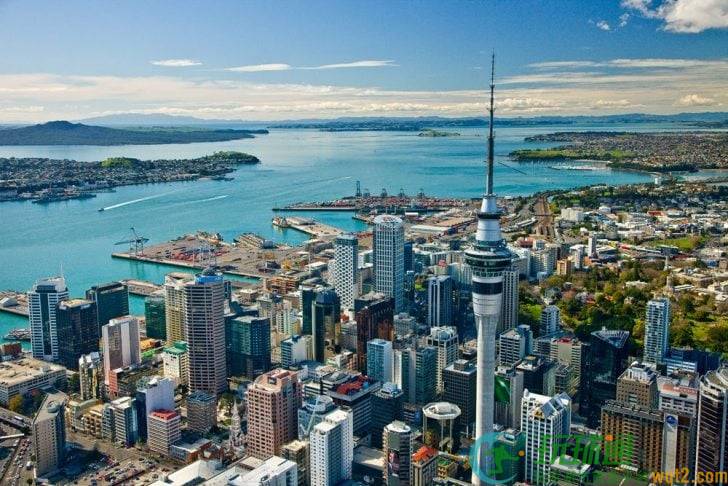
这间纽西兰综合度假村营运商旗下资产包括奥克兰 SkyCity、位于汉密尔顿及皇后镇两间规模较小的赌场,以及澳洲的阿德莱德 SkyCity。集团已取得申请两个网上牌照的资格,每个牌照费用为 1,500 万新西兰元,两个牌照合共需支付 3,000 万新西兰元。
据 Forsyth Barr 分析,待网上博彩业务全面营运后,仅可为 SkyCity 集团贡献 5% 的未扣减一般开支 EBITDA。券商模型显示,该项目净现值相对于现时股价,介乎负 6% 至正 11% 之间。
故此,市场视这项投资的策略意义大于财务回报,原因是「成为具规模的网上博彩营运商,有助 SkyCity 抵御客源由实体赌场转移至网上平台的风险」。
报告补充:「我们将这项网上业务视为一项独立八年项目,估计项目整体净现值大致接近零;预测项目内部回报率与集团资金成本相若。我们得出有关结果所採用的商业假设,或较 SkyCity 本身的业务方案更保守,皆因集团自身的最低要求回报率很可能高于其资金成本。」
Forsyth Barr 表示,这项投资可带来「有效的业务多元化」;倘若 SkyCity 业绩优于预期,项目亦有机会录得盈利。
不过,SkyCity 的长远投资主题,更大机会来自透过出售资产降低资产负债表槓桿、现有业务维持强劲现金流,以及藉奥克兰业务受惠于本土市场最终复甦。
SkyCity 行政总裁 Jason Walbridge 于周二公告表示:「我们很高兴在拍卖中成功投得两个牌照的申请资格,迈出进军纽西兰网上赌场市场的下一步。我们明白纽西兰消费者信赖 SkyCity 品牌,我们会结合这份信誉,加上对纽西兰市场的深厚认识,在当地建立成功的网上业务。」
针对纽西兰网上博彩市场潜力,Forsyth Barr 分析员 Paul Laxton Koraua 及 Andy Bowley 作出以下假设:监管落地前市场规模为 14 亿新西兰元;监管后稳态渠道转化率 70%;首五年市场增长约 7%,其后回落至 5% 的常态增长。假设持有两个牌照,SkyCity 可取得约 13% 市场佔有率;若只持有一个牌照,市佔率则约 7%。