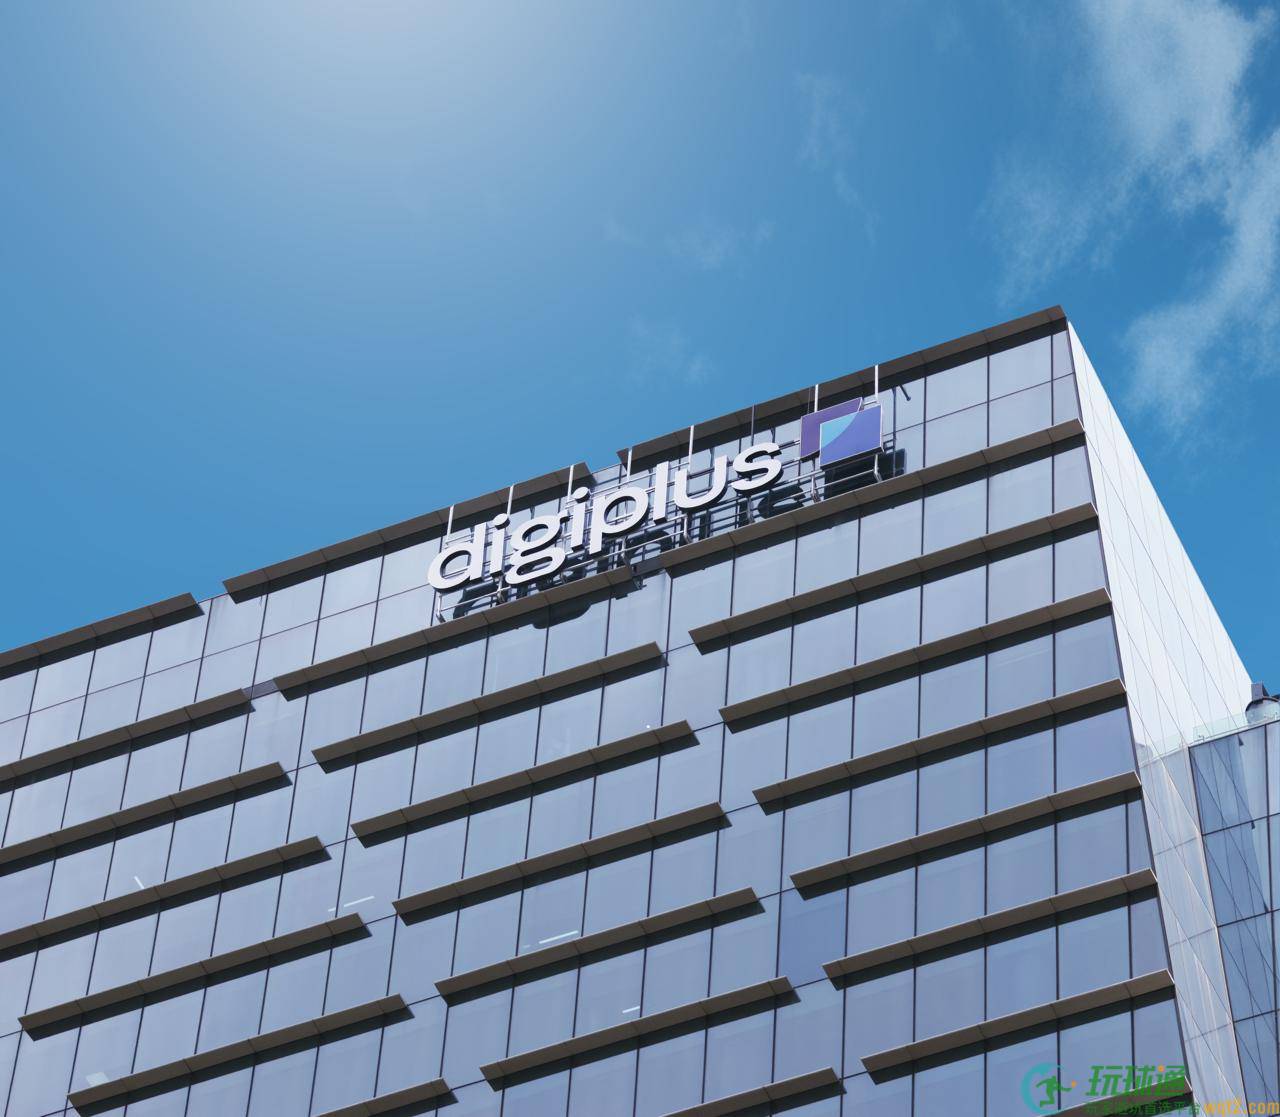
标普全球评级指出,菲律宾网上博彩市场龙头 DigiPlus Interactive Corp,未来两年大概率继续稳守最大网博营运商地位,市场佔有率维持于 40% 至 50% 区间,优势来自其「产品组合良好、有效的用户互动,以及能灵活调整以适应政策转变」。
评级机构补充,儘管当地监管制度尚在发展、存在不明朗因素,加上公司投放大量资金于新项目,有机会造成现金流波动,但 DigiPlus 仍可维持这强势市场地位。
标普于周四发表报告,给予 DigiPlus「B+」评级,展望稳定。标普指出,该公司相对市场第二大营运商拥有明显领先优势,后者市场佔有率仅 15% 至 20%;DigiPlus 的庞大用户基础,主要由中低收入博彩玩家组成。
报告提到:「内部开发团队会持续协助 DigiPlus 推出切合本地口味的特色博彩产品及娱乐功能,巩固其市场地位。过去三至四年,公司透过互动软件介面以及遍布全国的实体据点,建立高效的用户互动机制,提升用户黏性及留存率。」
标普补充,受新竞争者加入影响,DigiPlus 市场佔有率由 2024 年 47% 下跌至去年 41%,不过在市场整合浪潮下,其市场领导地位及稳健的资产负债表可提供一定缓冲。
评级机构解释:「菲律宾自 2023 年起调低网博税率,加上执法力度加强,或会令更多用户转向持牌现有营运商。连同近期提出的持牌营运商最低收费规定,将提高入行门槛,淘汰规模较小的营运商。」
「我们预期市场会出现整合,DigiPlus 这类现有营运商将受惠于小型营运商退出;这些小型营运商面对成本劣势,品牌及技术知识亦不足。」
「我们亦相信 DigiPlus 可持续调整营运策略。过去三个季度,即使监管机构要求切断电子钱包连结,公司仍能收复部分市场佔有率、维持领导地位。其月活跃用户数目于 2026 年上半年温和回升,但未来两年或未能重返断连前的水平。」
需要留意的风险包括持牌营运商面对的监管不明朗因素。
标普续称:「现有多项参议院法案正在审议,有可能收紧玩家保障规则,甚至全面禁止网上博彩。我们视之为持续风险,监管收紧会拖慢增长、带来波动,并增加网游营运商的营运成本。」
「我们认为菲律宾面对监管干预的风险高于其他地区。原因是其网上博彩市场尚年轻,行业到 2020 年才合法化。菲律宾网博监管制度历史尚浅,很大机会要经多轮立法修订才会成熟,意味日后波动性会较高。」
「博彩业入行门槛偏低亦会刺激竞争,新加入者当中可包括佔有相当市场份额的非法营运商。整体而言,网上博彩相比实体赌场、彩票等其他博彩板块,入行门槛更低;而且菲律宾的网博牌照并非独家经营。」
不过报告指出:「在市场整合过程中,DigiPlus 的市场领导地位及稳健资产负债表,可提供一定抗御能力。」