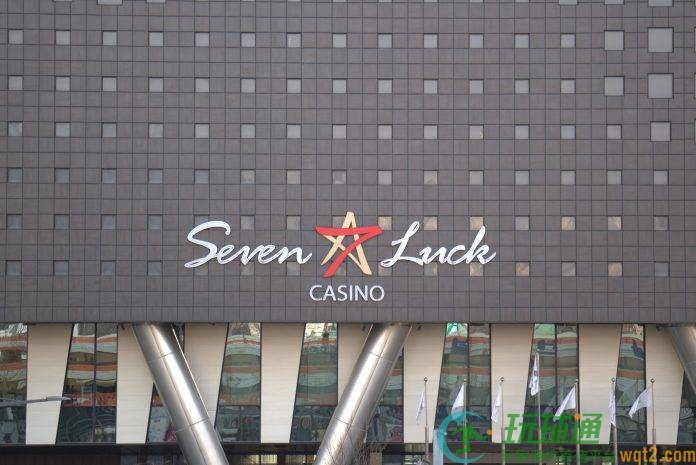
南韩国营赌场营运商GKL(Grand Korea Leisure Co. Ltd.)第三季盈利或逊于市场预期。南韩KB证券最新报告预计,GKL第三季营业利润按年下跌11.3%至154亿韩圜(约9,020万港元),主要受到赌场持有率下降及人工成本增加影响。
KB证券上月29日发表报告指,预计GKL第三季BC投注额按年增长2.5%,但持有率料按年下降0.2%,限制收入增长。
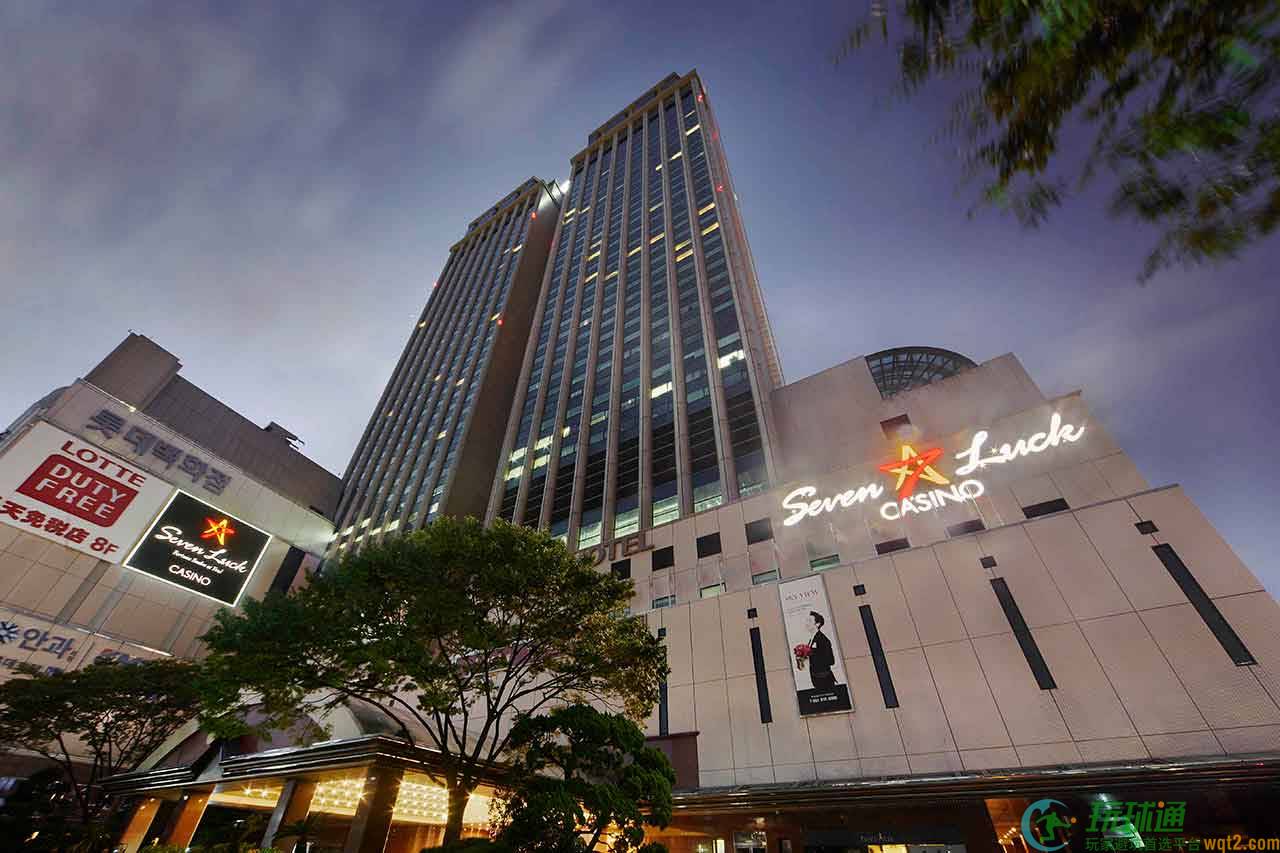
成本方面,人工成本上升将增加固定开支,预计GKL第三季营业利润率将由去年同期的15.8%降至14%。按赌场划分,KB预计公司旗下七乐(Seven Luck)品牌的釜山赌场投注额录得增长,首尔江南COEX赌场大致持平,而首尔龙山Dragon City赌场则可能倒退。
COEX续租10年 翻新或增加成本
对于GKL的中长期发展,券商认为,公司仍需进一步投资,以确保长期增长动力。GKL早前公布,将首尔江南COEX赌场租约延长10年,新租期由2026年10月至2035年10月。KB指出,续租后租金可能上升,加上COEX赌场相较南韩其他主要赌场营运时间较长,已到了需要重新投资及翻新的阶段,未来相关成本或进一步增加。
报告指出,GKL近年每年仍维持中单位数收入增长,但市场对其中长期增长前景仍存在不确定性。市场此前亦曾讨论GKL自行兴建赌场的可能性,以寻找新的长期增长动力。不过KB认为,考虑到公司已将COEX赌场续租10年,短期内落实自建赌场的可能性较低。KB对GKL今年及明年的营业利润预测,分别较市场共识低12.2%及14.3%。
旅游振兴基金加徵影响料有限
另一方面,南韩BC业近期关注政府可能提高「旅游振兴开发基金」徵费,但KB认为,相关制度调整对GKL的影响可能有限。报告指出,由于GKL旗下各赌场的收入规模相对不大,预计不会达到适用较高徵费率的门槛,因此即使政府提高部分大型赌场的基金徵费,GKL受到的直接影响亦相对有限。整体而言,券商认为GKL短期盈利受到持有率及人工成本拖累,而COEX赌场续租后的租金及翻新开支,以及公司如何寻找新的中长期增长动力,将成为未来营运的重要因素。
GKL赌场8月BC收入为311.09亿韩圜(约1.82亿港元),按月下跌25.4%,按年减少11.3%。